Yann Furic
B.B.A., M. Sc., CFAMD
Gestionnaire principal, répartition d’actifs et stratégies alternatives
Le mois d’octobre a été marqué par des variations importantes dans l’écosystème de l’IA. Alors que les indices boursiers nord-américains avaient atteint de nouveaux sommets en début de mois, les craintes concernant les résultats financiers des grands groupes technologiques et la durée du conflit avec l’Iran les ont poussés à la baisse, à l’exception de l’indice du marché canadien, qui a une plus grande exposition aux banques et au pétrole.
Un climat global positif, malgré tout
L’indicateur de croissance mondiale de l’Organisation de coopération et de développement économique (OCDE) continue de prévoir une croissance de 3,1 % en 2027, ce qui est positif. Les indicateurs PMI globaux se sont maintenus en zone de croissance, mais ils ont quand même faibli.
- Les profits des entreprises, ont été au rendez-vous au 3e trimestre, mais ce sont plutôt les indications de ventes et de profits futurs qui ont pesé sur les marchés boursiers américains. Pour l’année 2027, les prévisions de profits pour les entreprises seraient en hausse de 13,1 % sur le plan global.
- La croissance économique, bien que faible, s’étend actuellement à plusieurs secteurs d’activités, ce qui est un élément positif pour les marchés.
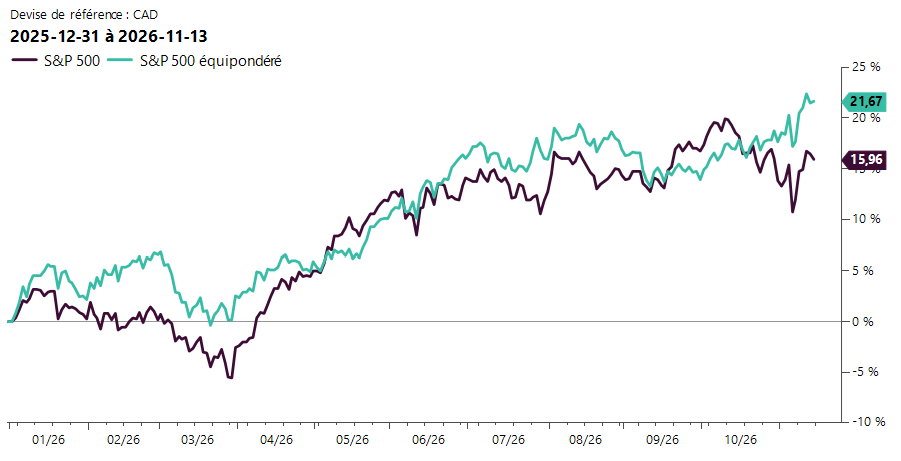
Le graphique suivant illustre une situation observée depuis plusieurs semaines : l’indice S&P 500, dans lequel la pondération des entreprises dans l’indice est fonction de leur capitalisation boursière, est en net recul par rapport à l’indice S&P 500 Équipondéré, dans lequel chacune de ces mêmes 500 entreprises détient une pondération égale. Cette tendance confirme que les autres secteurs d’activités reprennent le leadership par rapport au groupe des « 7 Magnifiques », un signe encourageant qui indique une meilleure diversification.
Évolution des indices S&P 500 et S&P 500 Équipondéré
Évolution des taux d’intérêt gouvernementaux
Depuis le début de l’année, les taux d’intérêt à échéance de 10 ans ont été fortement à la hausse, mais en octobre, ils ont diminué, entre autres sous l’effet d’une recherche de valeurs plus sûres par les investisseurs, à la lumière des récentes difficultés vécues par les marchés boursiers, ainsi que de rendements plus intéressants que ceux des dernières années.
Questions de l’heure : l’inflation et l’énergie, encore une fois
L’inflation persistante aux États-Unis et l’impact du conflit avec l’Iran sur les prix de l’énergie maintiennent une croissance des prix trop élevée. Depuis les élections de mi-mandat, Il y a peu d’intérêt aux États-Unis pour le lancement d’opérations militaires importantes en Iran, ce qui peut expliquer la baisse du prix du pétrole.
Les informations provenant du Moyen-Orient semblent indiquer que la quantité de pétrole exportée est revenue à son niveau initial de février, mais le volet logistique du transport est plus compliqué et surtout plus dispendieux, ce qui maintient des prix élevés. Le prix du diesel, encore exorbitant, se répercute dans les coûts des différents modes de transport et dans les activités liées à l’agriculture, ce qui entraîne une augmentation des prix pour tous les consommateurs.
Élections américaines de mi-mandat
Le 3 novembre, le tiers du Sénat et l’ensemble de la Chambre des représentants du gouvernement américain ont été soumis au choix des électeurs. Les marchés anticipaient une victoire des démocrates qui, selon les prévisions, devaient remporter la majorité à la Chambre des représentants et possiblement une majorité au Sénat, mais rester quand même en-deçà des 60 sénateurs requis, afin d’éviter les manœuvres d’obstruction.
En règle générale, les marchés réagissent à ce qui n’était pas prévu. L’ampleur de la victoire démocrate a été ressentie dans la redistribution de postes-clés dans plusieurs États américains, notamment dans l’élection d’une gouverneure démocrate au Texas. Dans ce cas précis, la crainte d’un arrêt de la construction des centres de données a lourdement pesé sur les acteurs de l’IA. La nouvelle gouverneure du Texas a déclaré, dans les jours suivant son élection, que les projets déjà en cours ne seraient pas suspendus, mais que ceux à venir pourraient faire face à des délais. D’autres États pourraient alors attirer ces mêmes projets sur leur territoire, mais il est encore trop tôt pour déterminer l’ampleur de ces mouvements.
En ce qui concerne la présidence, les résultats des élections de mi-mandat ne changent rien à l’autorité exercée par le président actuel sur la politique étrangère des États-Unis et sur la plupart des politiques tarifaires. Le contrôle que possèdent désormais les démocrates sur le Congrès signifie cependant que ce sont eux qui contrôlent les cordons de la bourse du Trésor public et que toute initiative présidentielle requérant un financement devra recevoir leur autorisation. Il est aussi prévu par la Loi que le déclenchement de toute guerre doit être approuvé par le Congrès. Les élus du 3 novembre seront en poste à partir du 3 janvier 2027.
Emplois : des baisses et des hausses qui se poursuivent
Encore une fois en octobre, la création d’emplois au Canada a été plus faible que prévu, avec des pertes de 4700 emplois, principalement dans le secteur privé des services, touchant la catégorie des travailleurs à temps plein et entraînant une perte de 52 500 emplois. Pour sa part, le secteur public a créé 49 600 emplois. C’est en Alberta que la perte d’emplois a été la plus élevée, avec la coupure de 24 300 postes. La croissance des salaires est passée de 2,3 % à 2,0 %.
Chez notre voisin américain, la situation de l’emploi a été positive, avec la création de 165 000 nouveaux postes et nettement supérieure aux attentes de 70 000. Les données du mois précédent ont aussi été revues à la hausse, passant d’une création de 29 000 à 60 000 emplois. Depuis plusieurs mois, les États-Unis se trouvent dans une situation de création d’emplois stable, mais faible. Sur un plan global, une inflation des salaires à 3,1 % et un marché de l’emploi stable sont des éléments qui militent en faveur d’une hausse des taux par la Réserve fédérale américaine (Fed) d’ici la fin de l’année, après avoir pris une pause en octobre.
Conflit États-Unis–Iran : rien n’est encore réglé
Le conflit entre les États-Unis et l’Iran continue de faire les manchettes quotidiennes. Le prix du pétrole demeure l’indicateur principal concernant l’état du conflit
Comportement des marchés financiers le mois dernier
SURVOL DES BOURSES MONDIALESTous les pourcentages affichés sont en devise canadienne. |
||||
|
Pays |
Indice |
Rendement* |
Évolution |
Rendement cumulatif* |
|
Canada |
S&P/TSX |
3,10 % |
|
16,01 % |
|
États-Unis |
S&P 500 |
1,1 % |
|
14,42 % |
|
|
Nasdaq |
2,76 % |
|
15,19 % |
|
Bourses internationales |
EAEO |
0,79 % |
|
15,10 % |
|
Pays émergents |
|
2,15 % |
|
25,49 % |
|
Chine |
MSCI Chine |
-1,52 % |
|
-6,59 % |
*Le rendement indiqué est le rendement total qui inclut le réinvestissement des revenus et des distributions de gains en capital.
Source : Morningstar Direct.
RENDEMENT DES OBLIGATIONS CANADIENNES |
|
| Indice | Rendement du 1er janvier au 31 octobre 2026 |
| Obligations universelles FTSE Canada | 0,44 % |
Source : Morningstar Direct
Les données qui influencent les marchés
CANADA |
ÉTATS-UNIS |
Indicateur de récession: |
|
Modéré |
Modéré |
Taux directeurs |
|
2,25 % |
3,75 % – 4,00 % |
|
Hausse lors de l’annonce de la Banque du Canada le 28 octobre 2026. La BdC continue de rester positive concernant la croissance du PIB en 2026. |
La Réserve fédérale américaine a maintenu ses taux directeurs le 28 octobre 2026. Une incertitude concernant l’inflation et l’emploi perdure et s’ajoute aux pressions inflationnistes provenant du conflit avec l’Iran. Le marché anticipe une autre hausse en décembre. |
Situation de l’emploi |
|
|
Emplois perdus : 4 700 Attentes : création de 15 000 |
Emplois créés : 165 000 Attentes : création de 70 000 |
|
|
|
|
Croissance des salaires : 2,0 % Attentes : 2,1 % |
Croissance des salaires : 3,1 % Attentes : 2,9 % |
|
Taux de chômage : 6,7 % Attentes : 6,5 % |
Taux de chômage : 4,1 % Attentes : 4,2 % |
Inflation |
|
|
Octobre : 3,1 % Variation : 0 % |
Octobre : 0,4 % (mensuelle) Variation : -0,2 % |
Globalement, que nous disent les indicateurs économiques?
Taux directeurs (Canada, Europe et États-Unis) 
- Réserve fédérale américaine : pressions à la hausse et probablement une hausse de taux, possiblement même de 0,50 %, lors de la rencontre du 9 décembre prochain.
- Banque du Canada : hausse des taux en octobre et vigilance concernant les conséquences du conflit en Iran. Une autre hausse possible d’ici la fin de l’année.
- Banque centrale européenne : maintien des taux lors de la rencontre d’octobre et en attente des données économiques futures. Attentes d’une hausse de taux pour le reste de l’année à cause du conflit en Iran et de son impact sur les prix de l’énergie.
Indice global des directeurs d’achats
- Segment manufacturier : positif, 20 des 30 pays qui le composent affichent un indice supérieur à 50 (expansion).
- Segment des services: il continue de se maintenir.
- Taux d’inflation sur une base globale : craintes de remontée de l’inflation à cause du conflit avec l’Iran et des prix de l’énergie. Biais général : maintien des taux ou des hausses de taux.
Facteurs à surveiller
- Conflit avec l’Iran : les tensions qu’il crée sur une base mondiale et surtout l’effet sur le trafic dans le détroit d’Ormuz vont avoir un impact sur les profits des entreprises. Plus le conflit s’éternise et plus ses répercussions seront importantes, malgré le fait que les chaînes d’approvisionnement s’ajustent de plus en plus.
- La tendance à la réduction de la règlementation dans divers secteurs d’activités aux États-Unis pourrait connaître des ralentissements sous l’effet d’un Congrès maintenant contrôlé par les démocrates.
- Tensions commerciales : soutenues par l’utilisation de tarifs sans discrimination, elles pourraient causer un ralentissement économique et augmenter l’inflation. Cette situation s’apparente à un épisode de stagflation, le scénario économique le plus négatif. Le traité entre le Canada, le Mexique et les États-Unis (ACEUM) est maintenant à l’étape des renégociations annuelles, ce qui peut maintenir une instabilité sur le plan des investissements des entreprises.
- Scénarios inflationnistes et déficits importants : s’ils ont pour conséquence de conserver les taux d’intérêt sur les échéances de cinq à dix ans à des niveaux élevés, ils sont à éviter absolument puisqu’ils ralentiraient les investissements des entreprises et le rapatriement des chaînes de production aux États-Unis. Ceci semble se refléter de plus en plus dans les courbes de taux à l’échelle mondiale.
- Incertitude géopolitique : conflit entre les États-Unis et l’Iran, guerre Russie-Ukraine, conflits régionaux au Moyen-Orient, tensions entre les États-Unis et la Chine, annexion possible de Taiwan par le gouvernement chinois, retour de la doctrine Monroe aux États-Unis.
Vues tactiques fdp – Octobre 2026
- Nous avons maintenu la pondération des actions dans la stratégie de répartition tactique. Nous conservons une surpondération en actions, mais la hausse des taux obligataires depuis plusieurs semaines rend leur rendement plus attrayant.
- Les économies sont toujours en croissance. Les profits des grandes entreprises sont globalement au rendez-vous, ce qui garde les marchés boursiers en territoire positif. Cette croissance des profits permet aux marchés boursiers de se maintenir, malgré la hausse globale des taux à moyen et à long terme.
- Dans la composante revenu fixe, nous avons maintenu les obligations nord-américaines.
Nous continuons de privilégier les titres dans les pays développés et la gestion des risques.
Pour savoir comment nos fonds se sont comportés :
Gestionnaire principal, répartition d’actifs et stratégies alternatives
Source des données : Bloomberg
Les informations contenues aux présentes proviennent de sources que nous jugeons fiables; toutefois, nous n’offrons aucune garantie à l’égard de ces informations et elles pourraient s’avérer incomplètes. Les opinions exprimées sont basées sur notre analyse et interprétation de ces renseignements et ne devraient en aucun cas être considérés comme une recommandation. Pour toutes questions, n’hésitez pas à communiquer avec votre conseiller en gestion de patrimoine ou votre spécialiste en matière fiscale, comptable ou juridique.