Yann Furic
B.B.A., M. Sc., CFAMD
Gestionnaire principal, répartition d’actifs et stratégies alternatives
Après une fin d’été mouvementée sous le signe des flambées tarifaires et de l’instabilité économique, le mois de septembre 2026 a été marqué à son tour par la persistance des tensions géopolitiques, l’augmentation des déficits budgétaires et une hausse soutenue des taux d’intérêt à l’échelle mondiale.
Un climat global positif malgré tout
L’indicateur de croissance mondiale de l’Organisation de coopération et de développement économique (OCDE) continue de prédire une croissance de 3,1 % en 2027, ce qui est positif. Les indicateurs PMI globaux se sont maintenus en zone d’expansion et se sont même légèrement améliorés sur le plan mondial, malgré une baisse dans certains pays d’Asie du Sud-Est.
Les profits des entreprises, qui ont été au rendez-vous au 2e trimestre, seront encore une fois scruté à la loupe dès la semaine du 12 octobre. Une croissance de ceux-ci de 29,5 % pour l’indice S&P 500 est attendue pour ce dernier trimestre, comparativement à la même période en 2025. En ce qui concerne l’indice canadien S&P/TSX, la croissance prévue est de 23,9 %. Cette forte augmentation des bénéfices permet aux marchés boursiers de se maintenir et même de progresser, malgré la hausse des taux d’intérêt.
Dans un tel contexte, les marchés d’actions continuent de profiter d’un essor partiellement lié aux dépenses en infrastructures pour le développement de l’intelligence artificielle (IA). La croissance économique, bien que faible, s’étend à plusieurs secteurs d’activités, ce qui est positif pour les marchés.
Évolution des taux d’intérêt gouvernementaux
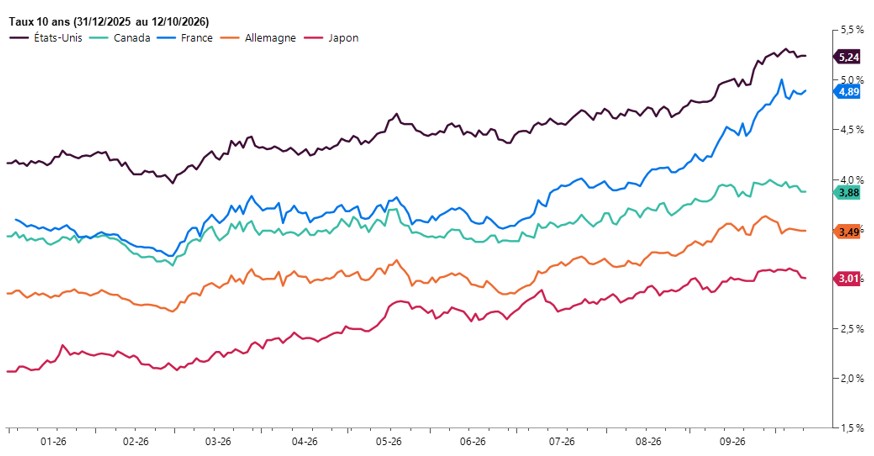
Depuis le début de l’année, les taux d’intérêt à échéance de 10 ans sont à la hausse sous l’effet de l’inflation et des déficits. Alors que le taux des obligations japonaises, allemandes et canadiennes évoluent dans le même sens, les obligations américaines et françaises ont connu des augmentations plus importantes depuis la fin du mois d’août.
Dans le cas de la France, des déficits chroniques et une paralysie gouvernementale qui empêche l’adoption d’un budget se répercutent sur les taux d’intérêt, qui sont maintenant bien plus élevés que les taux allemands, la référence en Europe.
Aux États-Unis, un taux d’inflation au-dessus des cibles et un déficit important alors que le pays n’est pas en récession ont un effet direct sur le taux d’intérêt que les investisseurs exigent pour financer le gouvernement.
Taux d’intérêt mondiaux sur les obligations gouvernementales à échéance de 10 ans
Questions de l’heure : l’inflation et l’énergie, encore une fois
L’inflation persistante aux États-Unis et l’impact sur les prix de l’énergie du conflit avec l’Iran maintiennent une croissance des prix trop élevée. Plusieurs banques centrales ont soit recommencé à augmenter les taux, ou encore y songent sérieusement. L’accélération des pertes d’emplois au Canada pourrait permettre à sa banque centrale de suspendre toute hausse supplémentaire.
Les efforts déployés pour minimiser l’impact du conflit avec l’Iran sur le transport de produits pétroliers dans le détroit d’Hormuz et dans l’ensemble de la région semblent avoir permis de récupérer environ 85 % des volumes qui transitaient au début de l’année, mais la majoration importante des frais d’assurance maritime et l’utilisation d’infrastructures de contournement moins efficaces maintiennent des prix élevés.
Les récentes attaques sur des infrastructures saoudiennes par des groupes liés à l’Iran visent à augmenter le pouvoir de négociation de ce pays face aux États-Unis, parce que le retour du transit des pétroliers par le détroit d’Hormuz et l’utilisation d’autres routes alternatives ont diminué le rapport de force entre les deux opposants. Plusieurs pays européens ont aussi consenti à utiliser leurs réserves stratégiques afin de faire baisser les prix de l’énergie pour le transport des marchandises et pour les besoins de leurs habitants.
Malgré tout, le prix du diesel est toujours dispendieux. Ce carburant est utilisé surtout dans les secteurs agricoles et des transports : les répercussions de la flambée des coûts sont donc importantes sur le plan de l’inflation. L’accord entre les États-Unis et la Russie pour l’importation de diesel russe pourrait faire baisser le prix de ce carburant de façon temporaire, mais l’entente contrevient à une loi votée en 2022 par le Congrès américain. Les prochaines semaines permettront d’en savoir plus sur l’évolution de cette situation.
Élections américaines de mi-mandat
Le 3 novembre prochain, le tiers du Sénat et l’ensemble de la Chambre des représentants du gouvernement américain seront soumis au choix des électeurs. Les marchés anticipent une victoire des démocrates, qui remporteraient la majorité à la Chambre des représentants.
Une majorité démocrate au Sénat également pourrait entraîner une réaction mixte entre certains éléments positifs et d’autres négatifs, mais même dans ce cas, ni l’un ni l’autre des partis n’aurait la majorité requise de 60 représentants élus qui permettrait de faire avancer rapidement les projets de loi. Dans un tel contexte et après un certain temps, les profits des entreprises et la croissance future connaîtraient un rebond. Il faut aussi souligner qu’historiquement, la troisième année d’un mandat présidentiel (celle suivant les élections de mi-mandat) est habituellement une période positive pour les marchés boursiers.
Le scénario dont personne ne parle est celui selon lequel les républicains conserveraient la majorité des deux Chambres. La présidence actuelle pourrait alors percevoir cette victoire comme une validation de sa stratégie et mettre de l’avant un plan tarifaire encore plus important.
Emplois : des baisses et des hausses
La création d’emplois au Canada a été plus faible que prévu avec des pertes de 68 300 emplois, principalement dans le secteur public, dans les catégories des travailleurs à plein temps et à temps partiel. Le secteur privé a créé 24 100 emplois. C’est au Québec que la perte d’emplois a été la plus élevée, avec la coupure de 49 400 postes. Précédemment, le mois d’août avait vu la perte de 41 700 emplois, principalement à temps plein. Les gains de juin et juillet ont donc été complètement effacés. Le récent conflit tarifaire a aussi joué un rôle dans la perte de 12 700 emplois manufacturiers. La croissance des salaires est passée de 2 % à 2,3 %.
Chez notre voisin américain, la situation de l’emploi a été positive, avec la création de 29 000 nouveaux postes, bien inférieure aux attentes de 90 000. Les données du mois précédent ont aussi été revues à la baisse, passant d’une création de 162 000 à 133 000 emplois. Depuis plusieurs mois, les États-Unis se trouvent dans une situation de création d’emplois stable, mais faible. Sur un plan global, une inflation des salaires à 3,0 % et un marché de l’emploi stable sont des éléments qui militent en faveur d’une hausse des taux par la Réserve fédérale américaine (Fed) d’ici la fin de l’année.
Conflit États-Unis-Iran : rien n’est encore réglé
Le conflit entre les États-Unis et l’Iran continue de faire les manchettes quotidiennes. Le prix du pétrole demeure l’indicateur principal concernant l’état du conflit
L’administration américaine laisse entendre qu’elle n’escaladera pas le conflit avant les élections de mi-mandat.
Comportement des marchés financiers le mois dernier
SURVOL DES BOURSES MONDIALESTous les pourcentages affichés sont en devise canadienne. |
||||
|
Pays |
Indice |
Rendement* |
Évolution |
Rendement cumulatif* |
|
Canada |
S&P/TSX |
-2,62 % |
|
12,97 % |
|
États-Unis |
S&P 500 |
2,06 % |
|
16,78 % |
|
|
Nasdaq |
4,38 % |
|
20,24 % |
|
Bourses internationales |
EAEO |
-0,71 % |
|
14,28 % |
|
Pays émergents |
|
1,84 % |
|
27,79 % |
|
Chine |
MSCI Chine |
-2,27 % |
|
-8,71 % |
*Le rendement indiqué est le rendement total qui inclut le réinvestissement des revenus et des distributions de gains en capital.
Source : Morningstar Direct.
RENDEMENT DES OBLIGATIONS CANADIENNES |
|
| Indice | Rendement du 1er janvier au 30 septembre 2026 |
| Obligations universelles FTSE Canada | 0,78 % |
Source : Morningstar Direct
Les données qui influencent les marchés
CANADA |
ÉTATS-UNIS |
Indicateur de récession: |
|
Modéré |
Modéré |
Taux directeurs |
|
2,25 % |
3,75 % – 4,00 % |
|
Aucun changement lors de l’annonce de la Banque du Canada le 2 septembre 2026. La BdC continue de rester positive concernant la croissance du PIB en 2026. |
La Réserve fédérale américaine a augmenté ses taux directeurs le 16 septembre 2026. Une incertitude concernant l’inflation et l’emploi perdure et s’ajoute aux pressions inflationnistes provenant du conflit avec l’Iran. Le marché anticipe une autre hausse en décembre |
Situation de l’emploi |
|
|
Emplois perdus : 68 300 Attentes : création de 10 000 |
Emplois créés : 29 000 Attentes : création de 90 000 |
|
|
|
|
Croissance des salaires : 2,3 % Attentes : 2,3 % |
Croissance des salaires : 3,0 % Attentes : 3,1 % |
|
Taux de chômage : 6,5 % Attentes : 6,5 % |
Taux de chômage : 4,2 % Attentes : 4,1 % |
Inflation |
|
|
Septembre : N/D – sera publié le 19 octobre Variation : N/D |
Septembre : 4,3 % Variation : 0,3 % |
Globalement, que nous disent les indicateurs économiques?
Taux directeurs (Canada, Europe et États-Unis) 
- Réserve fédérale américaine : pressions à la hausse, mais probablement une pause lors de la rencontre du 28 octobre pour ne pas être accusé de nuire aux élections de mi-mandat.
- Banque du Canada : maintien des taux et vigilance concernant les conséquences du conflit en Iran. Une hausse possible d’ici la fin de l’année.
- Banque centrale européenne : hausse des taux lors de la rencontre de septembre et en attente des données économiques futures. Attentes d’une hausse de taux pour le reste de l’année à cause du conflit en Iran et de son impact sur les prix de l’énergie.
Indice global des directeurs d’achats
- Segment manufacturier : positif, 22 des 30 pays qui le composent affichent un indice supérieur à 50 (expansion).
- Segment des services: il continue de se maintenir.
- Taux d’inflationsur une base globale : craintes de remontée de l’inflation à cause du conflit avec l’Iran et des prix de l’énergie. Biais général : maintien des taux ou des hausses de taux.
Facteurs à surveiller
- Conflit avec l’Iran : les tensions qu’il crée sur une base mondiale et surtout l’effet sur le trafic dans le détroit d’Ormuz vont avoir un impact sur les profits des entreprises. Plus le conflit s’éternise et plus ses répercussions seront importantes, malgré le fait que les chaînes d’approvisionnement s’ajustent de plus en plus.
- Réduction de la règlementation dans divers secteurs d’activités aux États-Unis : elle devrait permettre de maintenir la croissance économique et de favoriser l’investissement. Elle devra être suivie par d’autres pays, comme le Canada, au risque d’une perte de compétitivité.
- Tensions commerciales : soutenue par l’utilisation de tarifs sans discrimination, elles pourraient causer un ralentissement économique et augmenter l’inflation. Cette situation s’apparente à un épisode de stagflation, le scénario économique le plus négatif. Le traité entre le Canada, le Mexique et les États-Unis (ACEUM) est maintenant à l’étape des renégociations annuelles, ce qui peut maintenir une instabilité sur le plan des investissements des entreprises.
- Scénarios inflationnistes : s’ils ont pour conséquence de conserver les taux d’intérêt sur les échéances de cinq à dix ans à des niveaux élevés, ils sont à éviter absolument puisqu’ils ralentiraient les investissements des entreprises et le rapatriement des chaînes de production aux États-Unis. Ceci semble se refléter de plus en plus dans les courbes de taux à l’échelle mondiale.
- Incertitude géopolitique : conflit entre les États-Unis et l’Iran, guerre Russie-Ukraine, conflits régionaux au Moyen-Orient, tensions entre les États-Unis et la Chine, annexion possible de Taiwan par le gouvernement chinois, retour de la doctrine Monroe aux États-Unis.
Vues tactiques fdp – Septembre 2026
- Nous avons réduit la pondération des actions dans la stratégie de répartition tactique. Nous conservons une surpondération en actions, mais la hausse des taux obligataires depuis plusieurs semaines rend leur rendement plus attrayant.
- Les économies sont toujours en croissance. Les profits des grandes entreprises sont globalement au rendez-vous, ce qui garde les marchés boursiers en territoire positif. Cette croissance des profits permet aux marchés boursiers de se maintenir, malgré la hausse globale des taux à moyen et à long terme.
- Dans la composante revenu fixe, nous avons augmenté les obligations nord-américaines et émergentes.
Nous continuons de privilégier les titres dans les pays développés et la gestion des risques.
Pour savoir comment nos fonds se sont comportés :
Gestionnaire principal, répartition d’actifs et stratégies alternatives
Source des données : Bloomberg
Les informations contenues aux présentes proviennent de sources que nous jugeons fiables; toutefois, nous n’offrons aucune garantie à l’égard de ces informations et elles pourraient s’avérer incomplètes. Les opinions exprimées sont basées sur notre analyse et interprétation de ces renseignements et ne devraient en aucun cas être considérés comme une recommandation. Pour toutes questions, n’hésitez pas à communiquer avec votre conseiller en gestion de patrimoine ou votre spécialiste en matière fiscale, comptable ou juridique.